
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
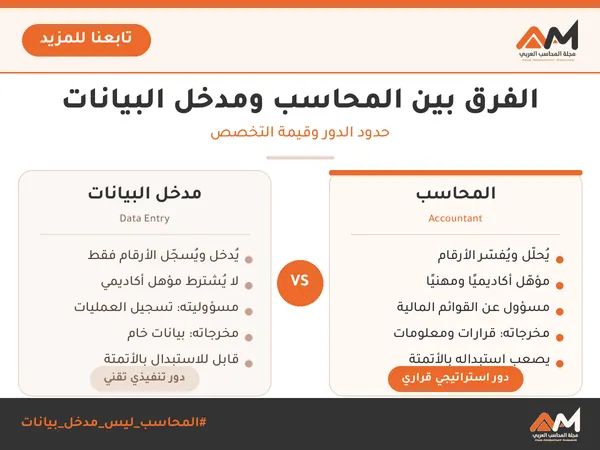 الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
 مبدأ السيادة في ظل المتغيرات
 قيود اليومية: 20 قيدًا محاسبيًا أساسيًا بالأمثلة لكل محاسب مبتدئ
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
GPS للمحاسب: دليل وأفكار للوصول إلى الهدف
GPS للمحاسب: دليل وأفكار للوصول إلى الهدف في عالم يتسارع فيه التغيير، يحتاج المحاسب إلى أدوات تساعده على تحديد موقعه الحالي، رؤية الوجهة المستقبلية، ورسم الطريق الأكثر كفاءة للوصول إلى الأهداف. هنا يأتي مفهوم GPS للمحاسب كمصدر إلهام للتخطيط المالي وتنظيم العمليات المحاسبية. في هذا المقال، سنستعرض كيف يمكن للمحاسب أن يتبنى نموذج GPS للوصول إلى أهدافه الشخصية والمهنية، مع تقديم أفكار إبداعية تجعل من هذا المفهوم أداة لا غنى عنها. ما هو GPS للمحاسب؟ GPS (Global Positioning System) هو نظام موجه يعمل على تحديد الموقع الحالي والوجهة المطلوبة ورسم أفضل مسار للوصول إليها. بنفس الطريقة، يمكن أن يكون GPS للمحاسب هو نظام شخصي أو مهني قائم على: تحديد الوضع الحالي: تقييم دقيق للمهارات، الموارد، والوضع المالي. تحديد الهدف: وضع أهداف محددة قابلة للقياس. التخطيط للوصول: رسم مسار واضح يعتمد على خطوات تدريجية. أهمية استخدام GPS للمحاسب التخطيط الفعّال: يساعد المحاسب على توجيه جهوده نحو ما هو مهم فعلاً. تحقيق التركيز: يمنع التشتت بين الأهداف المختلفة. التكيف مع المتغيرات: يمكن للمحاسب تعديل مساره بناءً على المعطيات المستجدة. كيف يمكن للمحاسب تفعيل GPS الخاص به؟ تحديد الموقع الحالي: أين أنا الآن؟ قبل التوجه نحو أي هدف، يجب أن يعرف المحاسب موقعه الحالي، ويتحقق ذلك عبر: تحليل المهارات: ما الذي أجيده؟ وما هي المهارات التي أحتاج إلى تطويرها؟ فهم الوضع المالي: سواء كان للشركة التي أعمل بها أو لحسابي الشخصي، يجب إعداد تقارير واضحة تظهر الإيرادات، النفقات، والمخاطر. تقييم الأداء السابق: مراجعة القرارات المالية والمحاسبية التي تم اتخاذها سابقًا، وما إذا كانت ناجحة أم تحتاج إلى تحسين. تحديد الوجهة: ما هو هدفي؟ كل رحلة تحتاج إلى وجهة. يمكن للمحاسب تحديد أهدافه بناءً على: أهداف مهنية: الحصول على شهادة مهنية مثل CPA أو CMA، أو الترقية إلى منصب مالي أعلى. أهداف شخصية: تحسين التوازن بين العمل والحياة، أو تحقيق استقرار مالي شخصي. أهداف للشركة: زيادة الأرباح، تحسين التدفقات النقدية، أو تقليل النفقات. رسم الطريق: كيف أصل إلى هناك؟ لتحقيق الأهداف، يجب وضع خطة محكمة تشمل: تحديد الأولويات: ما هي الخطوات الأهم والأكثر تأثيرًا؟ تخصيص الموارد: الوقت، المال، والجهد يجب أن يُستخدم بحكمة لتحقيق الهدف. التعلم والتطوير: إذا كانت المهارات الحالية غير كافية، يجب وضع خطة للتطوير من خلال الدورات التدريبية، القراءة، أو الاستعانة بالخبراء. استخدام التكنولوجيا: برامج المحاسبة الحديثة مثل Odoo أو QuickBooks يمكن أن تسهل العمليات وتوفر الوقت. مراقبة التقدم: هل أنا على الطريق الصحيح؟ مثلما يقوم GPS بإعادة توجيهك إذا انحرفت عن المسار، يجب على المحاسب مراقبة التقدم وتقييم النتائج باستمرار: مراجعة الأداء بشكل دوري: مقارنة ما تم تحقيقه بالأهداف الموضوعة. إجراء تعديلات: إذا واجهت تحديات غير متوقعة، قم بتعديل الخطة للوصول إلى الهدف. التعلم من الأخطاء: الاستفادة من التجارب السابقة لتجنبها في المستقبل. أفكار إبداعية لتطبيق GPS للمحاسب لوحة قيادة شخصية (Dashboard) صمم لوحة معلومات تحتوي على الأهداف، المؤشرات الرئيسية (KPIs)، والتقدم المحرز. يمكن أن تكون هذه اللوحة ورقية أو باستخدام تطبيقات مثل Trello أو Notion. خطة تعليمية موجهة أنشئ خريطة تعليمية مثل GPS تحتوي على المحطات (الدورات التدريبية أو الشهادات)، والتوقيت المتوقع لإنجاز كل محطة. إدارة الوقت بفعالية خصص وقتًا يوميًا أو أسبوعيًا لمراجعة التقدم نحو الهدف. استخدم تطبيقات إدارة الوقت مثل Toggl لتتبع كيفية استغلال وقتك. التحفيز الذاتي تمامًا مثل الرحلة الطويلة التي تحتاج إلى محطات استراحة، كافئ نفسك عند تحقيق إنجازات صغيرة. التفكير الاستباقي استخدم البيانات المتاحة لتحليل الاتجاهات المستقبلية. مثلاً، إذا كنت تعمل في شركة، توقع التحديات المحتملة مثل انخفاض الطلب أو زيادات التكاليف، واستعد لها مسبقًا. قصص نجاح: GPS في الحياة العملية شركة ناشئة تتحول إلى ربحية بدأ محاسب في شركة ناشئة بوضع خريطة مالية تشمل تحليل التكاليف، زيادة الإيرادات، واستهداف شرائح عملاء جديدة. خلال عام، تحولت الشركة من الخسارة إلى تحقيق أرباح مستدامة. تطوير محاسب مهنياً محاسب طموح حدد هدفه بالحصول على شهادة CMA خلال سنتين. باستخدام خطة GPS، وزع وقته بين العمل والدراسة، واستطاع اجتياز الاختبارات بنجاح وحقق قفزة في مسيرته المهنية. ختامًا: كن قائد رحلتك المالية GPS للمحاسب ليس مجرد أداة، بل هو أسلوب تفكير يساعدك على التركيز على ما يهم، التخطيط بذكاء، وتحقيق أهدافك بكفاءة. سواء كنت تسعى لتطوير مهاراتك، تحسين وضعك المالي، أو تحقيق أهداف شركتك، يمكنك استخدام هذا المفهوم لتصبح قائدًا ماليًا محترفًا ومؤثرًا. تذكر دائمًا: النجاح رحلة تحتاج إلى خطة واضحة، مراقبة مستمرة، ومرونة للتكيف مع المتغيرات. اجعل من GPS دليلك، وانطلق بثقة نحو أهدافك! ???? المصدر : مجلة المحاسب العربي GPS #للمحاسب #دليل_المحاسب_المالي #التخطيط_المالي #أفكار_للمحاسب #تحقيق_الأهداف_المالية #إدارة_الموارد المالية #استراتيجيات_المحاسب_الناجح #تطوير_المحاسب_المهني #أدوات_المحاسب_المبتكرة #تحسين_الأداء المالي #التوازن_بين_العمل_والحياة_للمحاسب #أهداف_المحاسب_المستقبلية #دور_المحاسب_في_الإدارة #نظام GPS في التخطيط المالي #مهارات_المحاسب_الحديثة #تحديات_المحاسب_المهنية #استخدام_التكنولوجيا_في_المحاسبة #خريطة_المحاسب_لتحقيق_الأهداف #مهام_المحاسب_الناجح #كيفية_رسم_الطريق_المالي مقالات ذات صلة:كيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجينكن المحاسب الذي لا يُستغنى عنه: 10 خطوات نحو التميز والنجاح المهنيالذكاء الصناعي وتأثيره على مهنة المحاسبة هل المحاسب في خطر ولا الفرصة لسه في إيده؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أهداف المحاسبة الحكومية
أهداف المحاسبة الحكومية - ضبط الأموال العامة و الرقابة على تحصيلها و صرفها. - الاستغلال الأمثل للموارد المالية المتاحة. - مساعدة الأجهزة الحكومية على تحقيق أهدافها / عن طريق نظام معلومات سليم و هذا النظام المحاسبي السليم يهتم بحفظ أموال الدولة و الرقابة على تحصيلها و صرفها و يبدأ هذا الاهتمام أولا بإعداد الميزانية العامة للدولة ثم إحكام الرقابة على تنفيذها. مقالات ذات صلة:مراحل أعداد الميزانية العامةطبيعة الوحدات الادارية الحكوميةالاطار النظري للمحاسبة الحكومية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
من هم مستخدمو البيانات المالية
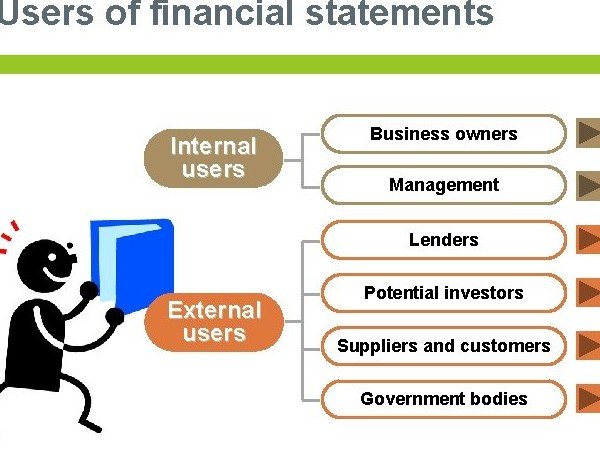
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
ما هي المحاسبة ؟
كثيرون يظنون أن المحاسبة مجرد «حسابات» أو جمع وطرح للأرقام. الحقيقة أن المحاسبة هي لغة الأعمال: بها تعرف المنشأة ماذا تملك، وماذا عليها، وهل ربحت أم خسرت، وبها يتخذ المستثمر والبنك والإدارة قراراتهم. في هذا المقال نقدم تعريفًا واضحًا للمحاسبة، ووظائفها، وفروعها، ثم مثالًا بسيطًا يوضح كيف تتحول العمليات اليومية إلى قوائم مالية. تعريف المحاسبة المحاسبة نظام للمعلومات يقوم بتحديد الأحداث الاقتصادية الخاصة بالمنشأة، وتسجيلها، ثم إيصال المعلومات عنها إلى المستفيدين منها. هذه الكلمات الثلاث تلخص عمل المحاسب: التحديد: اختيار الأحداث التي لها أثر اقتصادي يمكن قياسه بالنقود؛ فشراء بضاعة حدث محاسبي، أما تعيين مدير جديد فلا يسجل حتى يستحق راتبه. التسجيل: قيد الأحداث بترتيب زمني في دفتر اليومية، ثم ترحيلها إلى الحسابات وتصنيفها وتلخيصها. الإيصال: إعداد التقارير والقوائم المالية وتفسيرها لمن يحتاجها. من يستفيد من المعلومات المحاسبية؟ مستخدمون داخليون: الإدارة ورؤساء الأقسام، للتخطيط والرقابة واتخاذ القرارات. مستخدمون خارجيون: المستثمرون، والمقرضون، والموردون، والجهات الضريبية والرقابية. وقد خصصنا لذلك مقالًا كاملًا: من يستخدم البيانات المحاسبية؟ فروع المحاسبة الرئيسية الفرعمجاله المحاسبة الماليةإعداد القوائم المالية للأطراف الخارجية وفق المعايير محاسبة التكاليفقياس تكلفة المنتجات والخدمات والرقابة عليها المحاسبة الإداريةتزويد الإدارة بالمعلومات للتخطيط واتخاذ القرار المراجعةفحص القوائم المالية وإبداء الرأي في عدالتها المحاسبة الضريبيةتحديد الوعاء الضريبي والالتزام بالقوانين المحاسبة الحكوميةالرقابة على المال العام وتنفيذ الموازنة المعادلة المحاسبية كل ما تسجله المحاسبة يقوم على معادلة واحدة: الأصول = الالتزامات + حقوق الملكية كل عملية تؤثر على طرفين على الأقل، بحيث تبقى المعادلة متوازنة دائمًا، وهذا أساس نظام القيد المزدوج. مثال عملي: ثلاث عمليات لمتجر صغير بدأ أحمد متجرًا لبيع الأدوات المكتبية، ويستخدم نظام الجرد المستمر: أودع 100,000 جنيه نقدًا رأسمالًا للمتجر. اشترى بضاعة بمبلغ 40,000 جنيه على الحساب من مورد. باع بضاعة تكلفتها 30,000 جنيه بمبلغ 45,000 جنيه نقدًا. العمليةمن حـ/إلى حـ/المبلغ 1النقديةرأس المال100,000 2المخزونالمورد40,000 3أالنقديةالمبيعات45,000 3بتكلفة المبيعاتالمخزون30,000 قائمة الدخل: المبيعات 45,000 − تكلفة المبيعات 30,000 = ربح 15,000 جنيه. المركز المالي في نهاية الفترة: الأصول: نقدية 145,000 + مخزون 10,000 = 155,000 جنيه. الالتزامات وحقوق الملكية: المورد 40,000 + رأس المال 100,000 + الربح 15,000 = 155,000 جنيه. المعادلة متوازنة، وقد حولت المحاسبة ثلاث عمليات بسيطة إلى إجابة واضحة عن سؤالين: كم ربح المتجر؟ وما وضعه المالي؟ ولمتابعة الخطوات كاملة من القيد حتى القوائم راجع الدورة المحاسبية، ولفهم طبيعة الحسابات مدخل إلى أساسيات المحاسبة. لماذا تهمك المحاسبة حتى لو لم تكن محاسبًا؟ صاحب المشروع الصغير الذي لا يفرق بين الربح والنقدية قد يغلق مشروعه وهو رابح على الورق. والمدير الذي لا يقرأ قائمة الدخل لا يعرف أين تذهب أموال إدارته. ولهذا تدرس المحاسبة في كليات التجارة والهندسة وإدارة الأعمال، كما شرحنا في لماذا ندرس المحاسبة. الأسئلة الشائعة ما الفرق بين المحاسبة ومسك الدفاتر؟ مسك الدفاتر جزء من المحاسبة يختص بالتسجيل، أما المحاسبة فتشمل أيضًا التحليل والتفسير وإعداد التقارير ودعم القرار. هل المحاسبة علم أم فن؟ هي علم له مبادئ ومعايير، وفيها جانب من الحكم المهني والتقدير، مثل تقدير الأعمار الإنتاجية والمخصصات. ما المعايير التي تحكم المحاسبة المالية؟ المعايير الدولية لإعداد التقارير المالية (IFRS) في معظم الدول، أو معايير محلية مثل معايير المحاسبة المصرية المستمدة منها. مقالات ذات صلة:ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموالأسباب تفشي ظاهرة غسل الأموال
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الاطار النظري للمحاسبة الحكومية
المحاسبة الحكومية فرع من المحاسبة يختص بتسجيل وتحليل العمليات المالية للوحدات الحكومية، وتقديم معلومات تساعد على الرقابة على تنفيذ الموازنة العامة ومساءلة المسؤولين عن الأموال العامة. وتختلف عن محاسبة الشركات لأن الهدف ليس الربح، بل تقديم الخدمات العامة في حدود اعتمادات يقرها البرلمان. أهداف المحاسبة الحكومية الرقابة على تنفيذ الموازنة: التأكد من أن الإنفاق تم في حدود الاعتمادات ووفق الأبواب والبنود المقررة. المساءلة: تمكين البرلمان والأجهزة الرقابية من محاسبة المسؤولين. توفير بيانات للتخطيط: لإعداد موازنات السنوات التالية والحساب الختامي. حماية المال العام من الهدر والاختلاس. وتعرض أهداف المحاسبة الحكومية هذه الأهداف بإيجاز. خصائص مميزة ارتباط وثيق بالموازنة العامة: لكل بند اعتماد لا يجوز تجاوزه إلا بإجراءات قانونية. التبويب حسب الأبواب والبنود (الأجور، شراء السلع والخدمات، الاستثمارات...). استخدام نظام الارتباطات: حجز جزء من الاعتماد عند التعاقد قبل الصرف الفعلي. غياب مفهوم الربح، وإحلال مفهوم الفائض أو العجز. الأسس المحاسبية الأساسالوصف النقديتسجيل الإيرادات عند التحصيل والمصروفات عند الدفع؛ بسيط ويخدم الرقابة على الموازنة، وهو السائد تقليديًا. النقدي المعدلنقدي مع فترة متممة بعد نهاية السنة لتسجيل بعض المدفوعات المستحقة. الاستحقاقيعطي صورة كاملة عن الأصول والالتزامات وتكلفة الخدمات، وتتجه إليه الدول وفق معايير IPSAS. والمعايير الدولية للمحاسبة في القطاع العام IPSAS مبنية في أغلبها على المعايير الدولية للتقرير المالي مع تعديلات تناسب طبيعة القطاع العام. وللفرق بين الأسس عمومًا راجع أسس إثبات المصروفات والإيرادات. مثال محلول: متابعة اعتماد جهة حكومية لها اعتماد في باب شراء السلع والخدمات قدره 10,000,000 جنيه للسنة. حتى نهاية الربع الثالث: المصروف الفعلي = 7,500,000 جنيه الارتباطات (عقود موقعة لم تصرف بعد) = 1,500,000 جنيه المتاح للارتباط = 10,000,000 − 7,500,000 − 1,500,000 = 1,000,000 جنيه فإذا طلبت الجهة توقيع عقد صيانة بمبلغ 1,200,000 جنيه، فلا يجوز التعاقد قبل تدبير زيادة الاعتماد أو النقل من بند آخر وفق القواعد، لأن العقد يتجاوز المتاح بـ 200,000 جنيه. هذا هو جوهر الرقابة المسبقة في المحاسبة الحكومية. قيد الارتباط في سجلات الارتباطات (قيد نظامي): من ح/ الارتباطات 1,500,000إلى ح/ احتياطي الارتباطات 1,500,000 وعند الصرف الفعلي يلغى قيد الارتباط بقدر المصروف، ويسجل المصروف على البند. الحساب الختامي في نهاية السنة تعد الجهة حسابًا ختاميًا يقارن الاعتمادات بالفعلي لكل بند، ويوضح الوفورات والتجاوزات وأسبابها. وتراجع مراحل إعداد الميزانية العامة للصلة بين الموازنة والتنفيذ. الأسئلة الشائعة هل تطبق الجهات الحكومية المعايير الدولية للتقرير المالي؟ لا، تطبق معايير القطاع العام IPSAS أو قواعد محلية، أما الشركات المملوكة للدولة فتطبق معايير الشركات. لماذا يستمر استخدام الأساس النقدي؟ لبساطته وارتباطه بالرقابة على الموازنة، رغم قصوره في إظهار الالتزامات طويلة الأجل. مقالات ذات صلة:العوامل المؤثرة في أسعار الصرفتعريف سوق الصرف الأجنبيتأثير مراقبة الصرف على إعادة التوازن إلى ميزان المدفوعات
